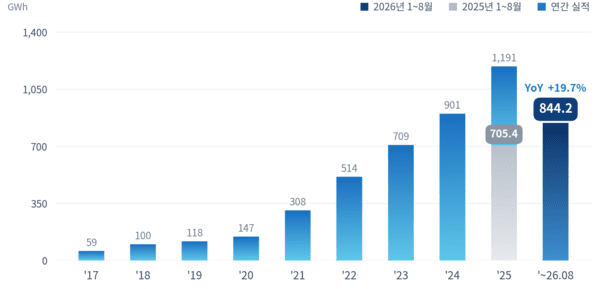
올 1~8월 글로벌 전기차용 배터리 사용량 ‘844.2GWh’…전년 동기 대비 19.7% 성장
테크월드뉴스 ·
✦ AI 요약
올해 1~8월 세계 각국 등록 전기차 탑재 배터리 사용량은 844.2GWh로 전년 동기 대비 19.7% 성장했다.
CATL은 333.0GWh로 1위를 유지했고, BYD는 127.9GWh로 2위를 기록했다.
LG에너지솔루션은 68.3GWh로 3위, SK온은 24.9GWh로 8위, 파나소닉은 29.7GWh로 6위를 기록했다.
SNE리서치 발표에 따르면 올해 1~8월 세계 각국 등록 전기차(EV, PHEV, HEV) 탑재 배터리 사용량은 844.2GWh로 전년 동기 대비 19.7% 성장했다. 8월 사용량은 116.8GWh였고, 8월 전년 동월 대비 14.3% 증가했다. 다만 8월 증가 폭은 7월 23.3% 대비 축소됐고, 누적 성장률은 20% 하회했다.
업체별로는 CATL이 사용량 333.0GWh를 기록해 전년 동기 대비 25.2% 증가하며 1위를 유지했다. CATL의 점유율은 37.7%에서 39.4%로 1.7%p 상승했다. CATL은 해외 완성차 공급 확대가 이 같은 흐름으로 이어졌다.
BYD는 사용량 127.9GWh로 전년 동기 대비 6.2% 증가하며 2위를 기록했다. 다만 BYD의 점유율은 17.1%에서 15.1%로 2.0%p 하락했다. BYD는 수요 기반이 자사 차량 판매 물량 중심인 것으로 나타났다.
CATL·BYD 합산 점유율은 54.6%였다. 전년 동기 합산 점유율은 54.8%로, 양사 합산 점유율은 전년 동기와 유사한 수준이었다. 다만 CATL·BYD 성장률 격차는 지속됐다.
LG에너지솔루션은 테슬라·GM·현대차그룹·폭스바겐 등을 주요 공급처로 두고도 전체 시장 성장률 대비 낮은 증가폭을 보였다. LG에너지솔루션의 사용량은 68.3GWh로 전년 동기 대비 0.9% 증가했으며, 순위는 3위를 유지했다. 다만 점유율은 9.6%에서 8.1%로 1.5%p 하락했다.
LG에너지솔루션은 유럽·아시아 사용량이 증가했지만, 북미 사용량이 25.2GWh에서 14.6GWh로 줄어 42.3% 감소했다. 이에 따라 북미 감소분이 다른 지역 증가분을 대부분 상쇄했다.
SK온의 사용량은 24.9GWh로 14.5% 감소했으며, 순위는 8위를 유지했다. 점유율은 4.1%에서 2.9%로 1.2%p 하락했다. 공급처는 현대차그룹·포드·폭스바겐·메르세데스-벤츠 등이다. SK온 감소의 주된 요인은 북미 사용량 급감이었다.
SK온의 북미 사용량은 11.7GWh에서 6.8GWh로 줄어 41.8% 감소했다. 이에 대응해 SK온은 포드와의 합작 법인을 정리하고 테네시 공장 단독 운영 체제로 전환했다. 또 북미 ESS 사업용 LFP 소재 확보를 추진하고, 전기차 외 수요처 발굴을 가속하고 있다.
파나소닉의 사용량은 29.7GWh로 1.8% 증가해 6위를 기록했다. 테슬라 북미 물량이 파나소닉 사용량을 지지했지만, 성장률은 시장 평균을 하회했다. 이에 따라 파나소닉의 점유율은 4.1%에서 3.5%로 0.6%p 하락했다.
파나소닉의 고객 구조는 테슬라 중심이어서 북미 판매 흐름이 파나소닉 실적을 좌우하는 상황이다. 이에 파나소닉은 캔자스 공장 가동 안정화를 추진하는 한편, 중장기적으로 일부 생산 능력을 데이터센터용 배터리로 전환하는 방안도 추진하고 있다.
반면 중국계 업체들은 상위권 전반에서 30% 안팎의 성장 지속세를 보였다. CALB는 사용량 44.4GWh, 증가율 32.6%로 4위에 올랐고, 고션(Gotion)은 사용량 41.5GWh, 증가율 47.1%로 5위를 기록했다.
EVE는 사용량 29.5GWh, 증가율 53.9%를 나타냈다. SVOLT는 사용량 22.0GWh, 증가율 39.3%를 기록했다. REPT는 사용량 20.3GWh, 증가율 126.3%로 10위를 유지했다.
중국계 업체들은 내수 물량과 LFP 원가 경쟁력을 바탕으로 공급처를 상용차·ESS·해외 OEM으로 확대한 결과 점유율을 끌어올렸다. 중국계 7개사는 이들 5개사+CATL+BYD로 구성됐으며, 이들 7개사의 합산 점유율은 73.3%로 집계됐다. 이는 전년 동기 점유율 69.7%보다 3.6%p 상승한 수치다. SNE리서치는 이 같은 배경으로 내수 물량·LFP 원가 경쟁력 기반과 상용차·ESS·해외 OEM으로의 공급처 확대를 들었다.
순위에서는 11위 Sunwoda의 사용량이 19.3GWh로 나타났고, 격차는 1.0GWh로 확대됐다. BYD의 사용량은 전년 동기 대비 6.2% 증가했다. 다만 중국 내 BYD 전기차 인도량은 33.6% 감소해 전체 사용량 증가폭을 제한한 것으로 해석됐다.
반면 BYD의 중국 제외 시장 사용량은 23.8GWh에서 39.7GWh로 늘었고, 증가율은 66.5%였다. 8월에는 BYD의 해외 판매가 월간 최대치를 경신했다. 판매망 확대 지역은 유럽·동남아·남미로 제시됐다.
BYD는 현지 생산 거점도 확대하고 있다. 이에 따라 해외 비중이 상승할 경우 중국 내수 둔화의 영향이 축소될 것이라는 전망이 제시됐다.
SNE리서치 발표에 따르면 올 1~8월 글로벌 전기차용 배터리 시장은 성장 지속 흐름을 보이며 증가폭이 약 20%로 집계됐다. 다만 지역별 격차는 확대됐다. 중국은 483.7GWh로 16.9% 증가했고, 유럽은 29.2% 증가했으며, 아시아(중국제외)는 76.0% 증가했다. 남미는 179.9% 증가한 반면, 북미는 73.1GWh로 23.7% 감소했다. 미국 연방 전기차 세액공제 종료 이후 수요 공백이 지속된 영향으로 북미가 역성장했고, 이에 따라 배터리 업체들 사이에서는 전기차용 라인을 ESS용으로 전환하는 움직임이 확산하고 있다.
제품 구성에서도 변화가 나타났다. LFP 비중은 52.2%에서 57.3%로 5.1%p 상승했고, 대당 탑재 용량은 35.1kWh에서 39.2kWh로 11.9% 확대됐다. 이 같은 탑재 용량 확대는 판매 대수 대비 더 큰 사용량 성장을 뒷받침했다. 한편 중국은 9월부터 내수용 리튬이온 배터리를 대상으로 2% 소비세 부과를 시작했고, 내년 1월에는 배터리 수출 증치세 환급을 폐지할 예정이다. 이에 따라 중국계 업체의 가격 정책과 중국계 업체의 해외 생산 확대 속도는 연말까지 경쟁 구도의 변수로 제시됐다.
출처: 테크월드뉴스 · 이광재 기자
원문: https://www.epnc.co.kr/news/articleView.html?idxno=407735
참고자료
이 기사는 자동생성 알고리즘의 도움을 받아 작성되었습니다.
출처 테크월드뉴스
원문 확인이 기사는 테크월드뉴스 원문을 바탕으로 비즈크러시가 요약 정리했습니다. 정확한 인용과 세부 내용은 원문을 확인해 주세요.