第3四半期のスマートフォン出荷、20%急減…サムスン・Appleのシェアは37%→45%
IT DAILY ·
✦ AI 要約
Omdiaによると、2026年第3四半期の世界スマートフォン出荷台数は2億5470万台で前年同期比20%減となり、第3四半期ベースでは2013年以降で最低だった。
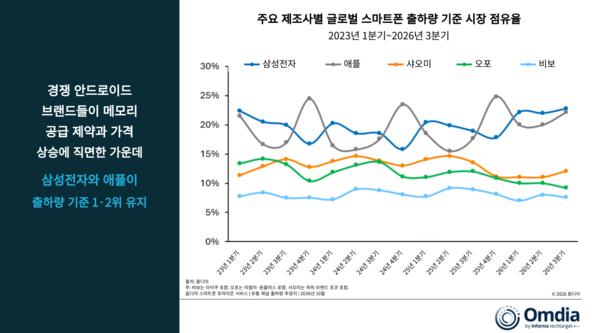
Samsung Electronicsは5780万台を出荷して5%減となったがシェアは19%から23%に上昇し、Appleは5650万台で前年同期並みを維持してシェアを18%から22%に引き上げた。
Xiaomi、Oppo、Vivoは出荷台数とシェアがともに低下し、Omdiaは価格上昇とコスト負担を背景に新興市場需要の縮小が続き、2026年と2027年も市場不振が継続すると予想した。
世界のスマートフォン市場は2026年第3四半期に低調だった。Omdiaが2日に発表した関連数値によると、2026年第3四半期の世界スマートフォン出荷台数は2億5470万台で、前年同期比20%減となった。第3四半期ベースでは2013年以降で最低水準である。
この市場縮小には、価格上昇の負担が作用した。価格上昇の負担は、新興市場や中低価格帯製品の需要に大きな影響を及ぼした。こうした影響の中でも、Samsung ElectronicsとAppleは出荷減少または横ばいにもかかわらず、相対的にシェアを拡大した。
Samsung Electronicsの出荷台数は5780万台で、前年同期比5%減だったが、シェアは19%から23%に高まった。Samsung Electronicsは首位を維持した。Appleの出荷台数は5650万台で前年同期並みとなり、シェアは18%から22%に上昇した。
その結果、Samsung ElectronicsとAppleの合算出荷台数ベースのシェアは、1年で37%から45%に高まった。Samsung ElectronicsとAppleの出荷台数の差は130万台だった。
市場全体が同期間に20%縮小した一方、SamsungとAppleの合算出荷台数は1億1430万台で、前年同期の1億1710万台に比べ約2.4%減にとどまった。これにより、SamsungとAppleの合算シェアは8ポイント上昇した。
一方、Xiaomi、Oppo、Vivoは出荷台数とシェアがともに下落した。Xiaomiは3位で、出荷台数は3070万台と29%減少し、中国の出荷台数は20%減、インドの出荷台数は28%減だった。Oppoの出荷台数は2340万台で39%減少し、この数値にはRealmeとOnePlusが含まれた。Vivoの出荷台数は1930万台で33%減少した。Xiaomi、Oppo、Vivoの3社合算出荷台数は7340万台で、前年同期の1億1030万台に比べ約33%減少し、3社合算シェアは35%→29%へ6ポイント低下した。
価格負担の拡大と部品原価負担の拡大が続く中、中国メーカーの主力市場である新興市場で需要の縮小が際立った。この影響で中国主要メーカーの減少幅が相対的に大きく、中国メーカーとSamsung・Appleの出荷台数の動きには大きな差が生じた。
市場調査会社Omdiaは2日、第3四半期の世界スマートフォン出荷量を発表し、地域別の出荷量格差が鮮明に表れたと明らかにした。
Samsungは普及価格帯・中価格帯のGalaxy Aシリーズを中心に出荷台数を下支えした。またSamsungは8月にGalaxy Z8シリーズを発売し、Galaxy Z8シリーズは下取り販売やアップグレードプログラムに支えられ、プレミアム市場での立ち位置を広げた。
競合するAndroidメーカーはメモリ供給制約に直面し、価格上昇にも見舞われた。こうした環境下で、新興市場では価格負担が重くなる流れが見られた。
Appleは中国と北米の堅調な需要で、主要新興市場の不振を相殺した。AppleはiPhone 17の需要が継続したうえ、流通チャネルが価格引き上げの可能性に備えて先手を打って在庫を確保したことで、出荷台数が下支えされた。
Appleは9月にiPhone 18 ProとPro Maxを発売し、9月には初の折りたたみモデルiPhone Duoも発売した。一方、標準モデルのiPhone 18の発売は2027年に先送りされた。地域別では、アフリカのスマートフォン出荷量が前年同期比39%減となり、地域別で最大の下落幅を記録したほか、中華圏を除くアジア太平洋の出荷量、中東の出荷量、中南米の出荷量もそれぞれ20%超減少した。
Omdiaの分析によると、価格上昇とコスト負担が大きくなり、かつて世界のスマートフォン出荷量の成長をけん引した新興市場が、現在は最も強い価格上昇圧力を受けている。Sanyam Chaurasia Omdia主席アナリストは、コスト上昇の影響でメーカーの戦略軸が移っていると見た。彼は、攻撃的な市場シェア拡大よりも収益性防衛を優先する方向へメーカー戦略が変化しており、保守的な戦略が強まっていると説明した。
新興市場では、通貨価値の下落、インフレ、生活費上昇が消費者の購買力を弱めている。これにより、スマートフォンの買い替え周期が長期化し、リファービッシュ製品の需要が増加している。一部の低所得市場では、フィーチャーフォンを選ぶ動きも見られる。
一方、北米はプレミアム製品中心の市場構造を持ち、通信事業者の金融支援や下取り販売プログラム、端末変更プログラムが下支えとなって比較的堅調な流れを維持している。Omdiaは、価格上昇局面では消費者の購買力と流通、金融環境によって地域別の需要格差が拡大していると分析した。
これにより、メーカーは出荷量拡大よりも収益性防衛に重きを置いて対応している。普及価格帯製品の比率が高いメーカーは、RAM仕様とストレージ仕様を調整し、投入するSKUを縮小している。また、収益性の高い市場と収益性の高い製品を優先しており、原価上昇に対応するため高付加価値製品の比率を拡大する動きも見られる。
市場不振は2027年まで続くとの見通しが出た。Omdiaは、2026年の年間世界スマートフォン出荷量が前年同期比12%減になると予想した。
Omdiaは、追加的な端末価格引き上げと限られた販促余地により、年末商戦期の需要が圧迫されると見通した。これにより、スマートフォン市場の不振が続くとみている。
端末価格上昇の波及で、流通網の在庫負担が拡大すると予想された。端末価格が上昇すれば、同じ数量を確保するために必要な運転資金が増え、通信事業者や大手流通業者は対応余力を持つ一方、個別小売業者は在庫回転の鈍化とマージン縮小へのさらされ方が大きくなると見込まれた。
Amber Liu Omdia最高責任者は、部品原価上昇に加えて、メーカーが既存在庫と新製品のバランスを取る必要がある状況となり、在庫リスクが拡大していると説明した。また、個別小売業者の再編が加速する可能性を提起した。
Omdiaは、HBM供給不足の継続と汎用メモリ供給制約の継続を背景に、部品原価が高水準で維持されると予想し、これにより2027年の世界スマートフォン出荷量のマイナス成長が続くと見通した。ただし、2027年には減少幅の鈍化が予想されるとした。
こうした環境の中で、メーカーは営業費用の最適化、流通費用の最適化、マーケティング費用の最適化を進め、端末販売以外の収益源の拡大に乗り出すと見込まれた。端末販売以外の収益源としては、ソフトウェア、サービス、販売後の付加商品が例示された。Omdiaは、今後は財務構造と在庫管理、運営効率がメーカーおよび流通パートナーの競争力を左右する主要な判別要素になると予想した。
出典:IT DAILY · キム・ビョンジュ 原文:https://www.itdaily.kr/news/articleView.html?idxno=242608
参考資料
本記事は、IT DAILYの原文をもとにBizCrushがAIを用いて要約・再構成・編集したものであり、IT DAILYの原文そのものではありません。
出典 IT DAILY
原文を確認本記事は、IT DAILYの原文をもとにBizCrushが要約・編集したものです。正確な引用や詳細は原文をご確認ください。