第3季智慧型手機出貨量驟減20%……三星、Apple市占率由37%升至45%
IT DAILY ·
✦ AI 摘要
根據Omdia,2026年第3季全球智慧型手機出貨量為2億5470萬台,較去年同期減少20%,為第3季基準自2013年以來最低。
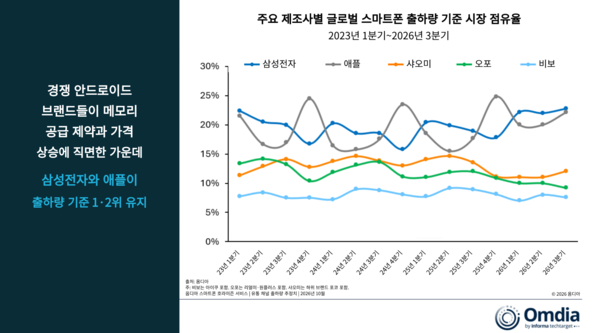
Samsung Electronics出貨5780萬台,雖減少5%,但市占率自19%升至23%;Apple則以5650萬台持平,市占率由18%升至22%。
Xiaomi、Oppo、vivo的出貨量與市占率皆下滑,Omdia並預期受價格上升與成本壓力影響,新興市場需求萎縮將持續,市場低迷也會延續到2026年與2027年。
全球智慧型手機市場在2026年第3季表現疲弱。根據Omdia於2日公布的相關數據,2026年第3季全球智慧型手機出貨量為2億5470萬台,較去年同期減少20%。這是第3季基準自2013年以來的最低規模。
市場收縮的背景之一,是價格上漲帶來的負擔。價格上漲壓力對新興市場與中低階產品需求造成了很大影響。在這樣的影響之下,Samsung Electronics與Apple即使出貨下滑或停滯,仍相對擴大了市占率。
Samsung Electronics的出貨量為5780萬台,較去年同期減少5%,但市占率則從19%提高到23%。Samsung Electronics維持第1名。Apple的出貨量為5650萬台,與去年同期相當,市占率則從18%上升到22%。
因此,以Samsung Electronics與Apple合計出貨量計算的市占率,在1年之間由37%提高到45%。Samsung Electronics與Apple的出貨量差距為130萬台。
雖然整體市場同期縮小20%,但Samsung與Apple的合計出貨量仍為1億1430萬台,僅較去年同期的1億1710萬台減少約2.4%。因此,Samsung與Apple的合計市占率上升了8個百分點。
相較之下,Xiaomi、Oppo、vivo的出貨量與市占率都同步下滑。Xiaomi居第3位,出貨量為3070萬台,減少29%,其中中國出貨量減少20%,印度出貨量減少28%。Oppo的出貨量為2340萬台,減少39%,這一數字包含realme與OnePlus。vivo的出貨量為1930萬台,減少33%。Xiaomi、Oppo、vivo 3家合計出貨量為7340萬台,較去年同期的1億1030萬台減少約33%,3家合計市占率也由35%降至29%,下滑6個百分點。
在價格壓力與零組件成本壓力持續之際,中國業者的主力市場——新興市場——需求萎縮尤為明顯。受此影響,中國主要業者的減幅相對較大,中國業者與Samsung、Apple的出貨趨勢出現明顯差異。
市場研究機構Omdia於2日公布第3季全球智慧型手機出貨量,並表示各區域出貨量差距明顯。
Samsung以入門與中階的Galaxy A系列為主,守住了出貨量。Samsung也在8月推出Galaxy Z8系列,而Galaxy Z8系列在以舊換新與升級方案的帶動下,擴大了在高階市場的立足點。
競爭的Android業者面臨記憶體供應限制,也遭遇價格上漲。在這樣的條件下,新興市場出現價格負擔加重的趨勢。
Apple以中國與北美的穩健需求,抵銷了主要新興市場的疲弱。Apple不僅受惠於iPhone 17需求持續,通路也因預期價格可能上漲而提前備貨,進一步支撐出貨量。
Apple於9月推出iPhone 18 Pro與Pro Max,也在9月推出首款摺疊機iPhone Duo。相較之下,標準版iPhone 18的上市則延後至2027年。就區域而言,非洲智慧型手機出貨量較去年同期大減39%,為各區域中最大跌幅;中華圈以外的亞太地區出貨量、中東出貨量與中南美出貨量也都各自下滑20%以上。
Omdia分析指出,隨著價格上升與成本負擔加重,過去帶動全球智慧型手機出貨成長的新興市場,如今正承受最大的價格上漲壓力。Omdia資深分析師Sanyam Chaurasia表示,成本上升正在推動製造商調整策略重心。他說,製造商的策略正從積極擴大市占率轉向優先守住獲利能力,較為保守的策略也正在增強。
在新興市場,貨幣貶值、通膨與生活成本上升正在削弱消費者購買力。隨著手機汰換週期拉長,翻新機需求也在增加。在部分低所得市場,選擇功能型手機的動向也出現了。
相較之下,北美以高階產品為核心的市場結構,並在電信商金融支援、以舊換新方案與換機方案的支撐下,持續維持相對穩健的走勢。Omdia分析,在價格上升的局面下,會因消費者購買力、通路與金融環境不同,而擴大各地區需求差距。
因此,製造商正將重點從出貨量擴張轉向守住獲利能力。入門產品占比高的業者,正在調整RAM規格與儲存容量規格,並縮減推出的SKU數量。同時,他們也優先布局獲利較高的市場與產品,並且有業者為了因應成本上升而擴大高附加價值產品的比重。
市場低迷預料將持續到2027年。Omdia預測,2026年全球年度智慧型手機出貨量將較去年同期減少12%。
Omdia預期,進一步的手機價格上調以及有限的促銷空間,將使年終旺季需求承受壓力。因此,智慧型手機市場低迷情勢將延續。
手機價格上升的外溢效應,預料將擴大通路端的庫存負擔。若手機價格上漲,為取得相同數量所需的營運資金就會增加;電信商與大型零售商仍有因應空間,但個別零售商則預料將更容易受到庫存周轉放緩與毛利壓縮的衝擊。
Omdia總經理Amber Liu表示,除了零組件成本上升之外,製造商必須在既有庫存與新產品之間取得平衡,因此庫存風險正在擴大。她也提到,個別零售商的重組可能加速。
Omdia預估,在HBM供給短缺持續,以及通用型記憶體供應受限的背景下,零組件成本將維持高檔,因此2027年全球智慧型手機出貨量將持續出現年減。不過,Omdia認為,2027年的減幅將趨於收斂。
在這樣的環境下,製造商預料將推動營運成本最佳化、通路成本最佳化與行銷成本最佳化,並著手擴大手機銷售以外的收益來源。手機銷售以外的收益來源,包括軟體、服務與售後附加商品。Omdia預期,未來的財務結構、庫存管理與營運效率,將成為製造商與通路夥伴競爭力的主要判別因素。
來源: IT DAILY · Kim Byung-ju 原文: https://www.itdaily.kr/news/articleView.html?idxno=242608
參考資料
本文由 BizCrush 在自動生成演算法的協助下撰寫。
來源 IT DAILY
查看原文本文由 BizCrush 根據 IT DAILY 原文摘要整理。準確引文與細節請參閱原文。