산업통상부, K-배터리 ‘나트륨·전고체’ 집중…민간 8조 원 투자
테크월드뉴스 ·
✦ AI 요약
정부와 국내 배터리 업계가 기술 전략 확대 대상에 나트륨 배터리와 전고체 배터리를 포함하기로 했다.
산업통상부는 22일 서울 대한상공회의소에서 간담회를 열고 '배터리 산업기술 로드맵'을 발표했다.
정부는 2027년부터 대형 R&D 사업을 신설하고, 민간은 2030년까지 약 8조원을 투자할 계획이다.
정부와 국내 배터리 업계가 기술 전략 확대 대상에 나트륨 배터리·전고체 배터리를 포함하기로 하면서, 기존 기술 전략 집중 분야였던 하이니켈 삼원계(NCM) 중심의 전략을 넓히려는 흐름이 나타나고 있다.
이는 중국 업체들이 리튬·인산·철(LFP) 기반 가격 경쟁력을 강화하고 차세대 배터리 상용화 추진을 가속하는 상황에 대응하기 위한 것이다. 정부와 업계는 기술 포트폴리오 재편 구상으로 보급형 시장은 나트륨 중심, 고성능 시장은 전고체 중심으로 가져가려 하고 있다.
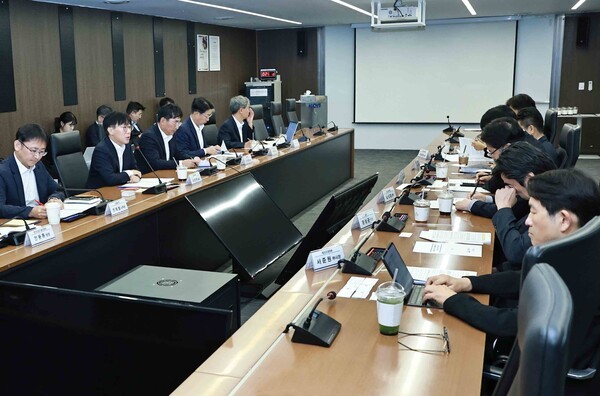
이 같은 방향을 담아 산업통상부는 22일 서울 대한상공회의소에서 간담회를 개최하고 '배터리 산업기술 로드맵'을 발표했다. 간담회에는 LG에너지솔루션·삼성SDI·SK온 등 배터리 셀·소재 기업 및 유관기관 관계자가 참석했으며, 로드맵은 차세대 배터리 집중 투자, 기업 간 연구개발(R&D) 협력, 원가 경쟁력 확보를 구성 축으로 삼았다.
정부는 2027년부터 대형 R&D 사업을 신설해 나트륨·전고체 배터리 개발과 기업 간 공동 연구를 지원할 계획이다. 민간은 2030년까지 공정·소재 혁신 및 국내 생산에 약 8조원을 투자할 계획이다.
글로벌 배터리 시장의 가격 경쟁이 심화하는 가운데 한국 기업의 점유율은 줄고 중국 기업의 점유율은 커진 것으로 나타났다. 산업부 집계에 따르면 글로벌 배터리 시장에서 한국 기업 점유율은 2021년 31.1%에서 지난해 15.3%로 하락했다. 반면 같은 기간 중국 기업 점유율은 55.1%에서 79.4%로 상승했다.
중국을 제외한 전기차 배터리 시장에서도 같은 흐름이 나타났다. 중국 제외 전기차 배터리 시장에서 한국 기업 점유율은 57.0%에서 36.6%로 하락했고, 중국 기업 점유율은 16.1%에서 49.9%로 상승했다. 여기에 전기차 성장세 둔화와 에너지저장장치(ESS) 시장 확대가 겹치면서 배터리 수요 구성도 변화하고 있다.
산업부는 경제성을 중시하는 ESS 시장 확대에 따라 LFP 등 보급형 배터리의 중요성이 높아지고 있다고 분석했다. 이에 따라 국내 기업들은 NCM 중심 생산구조에서 탈피하고 있으며, 기존 생산라인을 LFP 생산능력 확보 방향으로 전환하고 있다.
정부는 이런 시장 변화에 대응하기 위한 차세대 보급형 기술로 나트륨 배터리를 지목했다. 나트륨은 리튬 대비 자원이 풍부하고 가격이 낮아 원재료 공급망 부담을 완화할 수 있는 장점이 있다. 정부는 양극재·하드카본 음극재·전해질 등 셀·소재 기술을 동시에 개발하고 국내 공급망을 조기에 구축할 계획이다.
차세대 배터리 개발 목표로는 2027년 160Wh/kg급 나트륨 배터리 확보와 2030년 220Wh/kg급 나트륨 배터리 개발 완료·상용화 단계 진입이 제시됐다. 전고체 배터리는 2028년 400Wh/kg급 기술 확보를 목표로 하고, 2030년 본격 상용화를 추진한다.
전고체 배터리는 고에너지밀도가 필요한 분야와 연계해 추진된다. 전고체 연계 분야로는 고성능 전기차와 로봇, 드론, 도심항공교통(UAM)이 제시됐다.
이와 함께 기업별 개별 연구개발 방식은 일부 공동개발 체제로 전환된다. 배터리 셀 3사는 규격·공용 소재 등 비경쟁 영역에서 협력하고, 소재기업이 개발한 제품에 대해서는 셀 기업의 실증·구매 연계형 R&D를 추진한다. 이를 통해 중복 투자를 축소하고 개발 소재의 실제 양산 연계 구조를 구축한다.
완성차-배터리 업계 간 데이터 협력도 포함된다. 전기차 배터리관리시스템(BMS) 축적 운행 이력 정보는 완성차·셀 기업·소재 기업이 배터리 개발에 활용하고, 정보 환류 체계를 구축한다. 아울러 나트륨·전고체 배터리 평가 절차 마련을 추진하고 로봇·드론 등 용도별 요구사항 반영을 추진하며, 관련 표준 선점도 추진한다.
정부는 가격 경쟁력 확보를 위해 공정·소재 혁신을 병행하는 가운데, 국내 배터리 생산 지원용 생산 세액공제의 도입을 추진하고 있다. 아울러 정부는 사용후 배터리 재활용을 지원하고, 광물 가공 등 국내 공급망 구축도 지원할 방침이다.
기업들은 전극 건식공정 등 제조공정 고도화를 추진하고, 미드니켈·리튬망간리치(LMR) 등 보급형 소재 개발도 추진하고 있다. 또한 기업들은 전구체·음극재·황화리튬의 국산화도 추진하고 있다.
이와 별도로 로드맵에는 나트륨·전고체 등 차세대 배터리 개발에 대해 정부가 2554억 원, 민간이 851억 원을 투자하는 내용이 담겼다. 공동기술·사업화·정보환류·표준화 등 협력 사업에는 정부가 620억 원, 민간이 226억 원을 투자하는 것으로 제시됐다. 민간 기업은 2030년까지 국내 생산·공정 혁신·소재 다변화·국산화 대상을 중심으로 총 7조9328억 원 규모의 R&D·설비 투자를 계획하고 있다.
이민우 산업통상부 산업성장실장은 글로벌 시장이 가격 중심으로 재편되고 공급망 불확실성이 증대하는 상황을 대응 배경으로 제시하면서, 이에 대한 대응 방안으로 민관 원팀과 전략 방향으로서 선택과 집중이 필요하다고 밝혔다. 이어 지원 수단으로 대규모 R&D 지원과 제도적 인센티브를 통해 K-배터리 경쟁력 확보를 지원하겠다고 밝혔다.
출처: 테크월드뉴스 · 김승기 기자
원문: https://www.epnc.co.kr/news/articleView.html?idxno=407293
참고자료
이 기사는 자동생성 알고리즘의 도움을 받아 작성되었습니다.
출처 테크월드뉴스
원문 확인이 기사는 테크월드뉴스 원문을 바탕으로 비즈크러시가 요약 정리했습니다. 정확한 인용과 세부 내용은 원문을 확인해 주세요.