日 반도체 기업 154곳 매출 69조원 기록…5년 만에 최대
테크월드뉴스 ·
✦ AI 요약
도쿄상공리서치가 일본 내 주요 반도체 관련 제조업체 154곳의 2025년도 실적을 집계했다.
154곳의 매출액 합계는 7조 9115억 엔으로 전년 대비 17.1% 증가했고, 최종이익 합계는 7125억 엔으로 5.4% 증가했다.
실적 개선 요인으로는 생성형 AI 확산, 데이터센터용 반도체 수요 증가, 낸드 플래시 메모리 공급 부족과 판매가격 상승이 제시됐다.
도쿄상공리서치는 일본 내 주요 반도체 관련 제조업체 154곳의 2025년도 실적을 집계한 최근 조사 결과를 10일 전했다. 이에 따르면 154곳의 매출액 합계는 2025년도 7조 9115억 엔으로 전년 대비 17.1% 증가했고, 원화로는 약 68조 9435억 원이었다. 154곳의 최종이익 합계는 7125억 엔으로 전년 대비 5.4% 증가했으며, 원화로는 약 6조 5000억 원이었다. 매출·이익 모두 최근 5년 최고 수준으로 나타났다.
실적 개선 요인으로는 생성형 AI 확산과 데이터센터용 반도체 수요 증가, 낸드 플래시 메모리 공급 부족, 판매가격 상승이 제시됐다. 생성형 AI 확산에 따른 데이터센터용 반도체 수요 확대와 낸드 플래시 메모리 수급 부족에 따른 가격 상승이 함께 작용한 결과라는 설명이다.
조사 대상은 일본 내 주요 반도체 관련 제조업체 154곳이었다. 조사 기준 업종은 일본표준산업분류상 제조업이었고, 세부 업종에는 전자부품·디바이스·전자회로 제조업, 전자디바이스 제조업, 집적회로 제조업이 포함됐다. 최신 결산 기준 기간은 2025년 4월부터 2026년 3월까지였으며, 선정 조건은 5개 회계연도 연속 실적 확인 기업이었다.
도쿄상공리서치는 생성형 AI 확산에 따른 데이터센터 수요 확대와 낸드 플래시 메모리 공급 부족, 이에 따른 판매가격 상승이 전체 실적 견인 요인이라고 분석했다. 생성형 AI 확산에 따라 데이터센터의 대용량·고속 SSD 수요가 확대됐고, 낸드 플래시 메모리 판매단가도 상승했다.
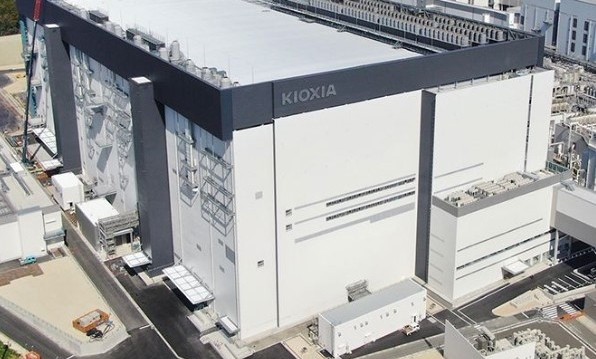
기업별 매출액 순위 1위는 키옥시아였다. 키옥시아의 매출은 전년 대비 38.5% 증가했다. 데이터센터의 대용량·고속 SSD 수요 확대와 낸드 플래시 메모리 판매단가 상승에 힘입어 키옥시아의 매출 증가폭도 확대됐다.
기업별 매출액 순위 2위는 소니세미컨덕터솔루션즈였다. 스마트폰용 적층형 CMOS 이미지센서의 대형화와 고감도화가 진행됐다. 차량용 카메라 시장과 산업용 카메라 시장에서 센싱 수요가 확대된 점도 소니세미컨덕터솔루션즈의 실적에 기여한 요인으로 꼽혔다.
기업별 매출액 순위 3위는 르네사스 일렉트로닉스였다. 자동차의 전자화·고도화가 지속되면서 차량용 마이크로컨트롤러 수요도 이어졌다. 르네사스 일렉트로닉스는 산업기기용 반도체 수요와 IoT용 반도체 수요도 흡수하며 3위에 오른 배경을 마련했다.
이 같은 흐름 속에서 소니세미컨덕터솔루션즈는 이미지센서 고도화와 차량용·산업용 센싱 수요 확대를 바탕으로 실적을 올렸고, 르네사스 일렉트로닉스는 차량용 마이크로컨트롤러 수요와 산업기기·IoT 반도체 수요 흡수로 뒤를 이었다. 톱5 전체 매출 비중은 79.1%였다.
전체 154개사 가운데 매출 상위 5개사의 합계 매출 비중은 79.1%로 집계됐다. 분석에서는 매출의 대형 기업 집중 현상이 뚜렷한 것으로 나타났다.
이 같은 배경에는 반도체 산업의 특성이 자리하고 있다. 반도체 산업은 연구개발·생산설비에 대규모 투자가 필요한 구조다.
이런 흐름 속에서 매출 증가율 1위 기업은 TSMC 일본 자회사 JASM(Japan Advanced Semiconductor Manufacturing)으로 나타났다. JASM의 2025년도 매출은 724억 2000만 엔으로, 약 6318억 원으로 환산됐다.
JASM의 매출은 전년 대비 증가율이 1만 4240.5%였고, 매출 규모는 전년 대비 약 143배로 집계됐다. 구마모토현 기쿠요마치 공장이 처음으로 연중 가동됐고 반도체 양산 출하가 본격화되면서, 연중 가동·양산 출하 본격화가 JASM의 급격한 매출 증가로 연결됐다.
매출 증감 분포를 보면 전년 대비 매출이 100% 이상 증가한 기업은 3곳으로 1.9%였다. 매출이 10% 이상 100% 미만 증가한 기업은 46곳으로 29.8%를 차지해 해당 구간이 가장 많았다. 매출 급증의 배경으로는 생산거점 본격 가동 등이 꼽혔다.
증가 기업이 가장 많았지만 감소 기업도 적지 않았다. 매출이 10% 미만 감소한 기업은 37곳으로 24.0%였다.
반도체 수요 확대는 AI, 데이터센터를 중심으로 이어졌다. 다만 실제 매출 수혜 정도는 기업별·제품 분야별로 차이가 상당했다.
매출 규모 분포에서는 매출 1억 엔 미만 기업이 36곳으로 23.3%를 차지해 가장 많았다. 1억 엔은 약 87억 원이다. 매출 1억 엔 이상 5억 엔 미만 기업은 35곳으로 22.7%였다.
매출 10억 엔 이상 50억 엔 미만 기업은 28곳으로 18.1%였다. 매출 10억 엔 이상 기업의 비중은 44.1%였다. 이에 따라 매출 규모 확대의 필요성도 커졌다.
매출 500억 엔(약 4364억 원) 이상 기업은 18곳으로, 전년 대비 1곳 증가했다. 매출 10억 엔 이상 기업은 68곳으로 전체의 44.1%를 차지했다.
이처럼 매출 규모가 큰 기업 비중이 확인되는 가운데 도쿄상공리서치는 반도체 산업에서 생산설비·연구개발에 대한 지속적인 투자가 요구된다고 봤다.
도쿄상공리서치는 로직 반도체·성숙공정·전력반도체·센서·메모리에서 생산효율 제고를 위해 일정 수준 이상의 사업 규모가 필요하다고 분석했다. 또 투자자본의 효율화를 위해 반도체 기업의 규모 확대가 불가피하다고 밝혔다.
수익성 측면에서는 흑자 기업이 증가했다. 도쿄상공리서치에 따르면 2025년도 최종이익 흑자 기업은 113곳으로, 비중은 73.3%였다.
이는 전년의 최종이익 흑자 기업 107곳, 비중 69.4%와 비교해 6곳 증가한 수치다. 다만 이익 감소 기업 비중은 42%로 나타났다.
일본 반도체 업계에서는 업계 전체 매출·이익 증가에도 기업별 수익성 양극화 확대 평가가 나온다. 흑자 유지·이익 감소 기업은 66곳으로, 비중은 42.8%였다. 업계 전체 지표는 개선됐지만, 흑자를 내면서도 이익이 줄어든 기업 비중이 높아 일본 반도체 업계 내 격차 확대가 나타난 흐름이다.
도쿄상공리서치는 감익 요인으로 실리콘 웨이퍼·특수가스 등 원재료 비용 상승을 지목했다. 또 에너지 가격 상승에 따른 공장 전력·광열비 증가와 인력 부족에 따른 인건비 상승도 원인으로 꼽았다. 이와 함께 범용제품 수요 부진 기업 존재, 비용 증가분의 제품 가격 반영 미흡 기업 존재를 들며, 매출 증가가 이익 증가로 이어지지 않은 사례를 지적했다.
전체 이익 합계는 전년 대비 5.4% 증가했다. 다만 2024년도 증가율 500.8%와 비교하면 전체 이익 성장세 큰 폭 둔화가 확인된다. 전체 이익은 늘었으나 전년도와 비교한 증가율은 크게 낮아진 것이다.
이 같은 흐름은 일본 반도체 업계 내 격차 확대를 보여준다. AI 서버용 고부가가치 제품 수혜 기업 존재와 공급 부족에 따른 가격 상승 수혜 기업 존재가 있는 반면, 비용 증가에 직면한 기업 존재와 범용제품 수요 부진에 직면한 기업 존재도 나타났다. 이에 따라 수혜를 본 기업과 그렇지 못한 기업의 차이가 두드러졌다.
반도체 업계 전문가는 생성형 AI·데이터센터용 반도체 수요 확대가 일본 반도체 기업들의 실적 개선을 이끄는 동력이라고 설명했다. 다만 매출 집중 심화 대상은 대형 기업이라고 밝혔다. 이어 수익성 변수로는 원재료·에너지·인건비 등 비용 상승 대응 역량과 비용 증가분의 판매가격 반영 여부를 꼽았으며, 향후 실적 좌우 요인으로 비용 상승 대응과 가격 전가 효과성을 제시했다.
출처: 테크월드뉴스 · 박규찬 기자
원문: https://www.epnc.co.kr/news/articleView.html?idxno=406774
참고자료
이 기사는 자동생성 알고리즘의 도움을 받아 작성되었습니다.
출처 테크월드뉴스
원문 확인이 기사는 테크월드뉴스 원문을 바탕으로 비즈크러시가 요약 정리했습니다. 정확한 인용과 세부 내용은 원문을 확인해 주세요.